

「股債配置 ETF」只是一種讓資產面對市場波動可以成長得比較穩健的方式
簡單講,它追求的是穩定的成長,而不要一下子漲很多、一下子又跌很多。問題來了,要讓資產成長可以比較穩,為什麼非得要「股 + 債」呢?「股 + 現金」不行嗎?當然可以,現金同樣能降低波動,但最大的差別在於「機會成本」。
舉個具體一點的數字來看:假設你手上有 100 萬資金,如果全部放在定存或活存,假設利率約 1.5% 好了,一年就是領個 1 萬 5 千元利息;但如果碰到 2.5% 或 3% 的通膨率,你的現金實質購買力其實是在縮水的。
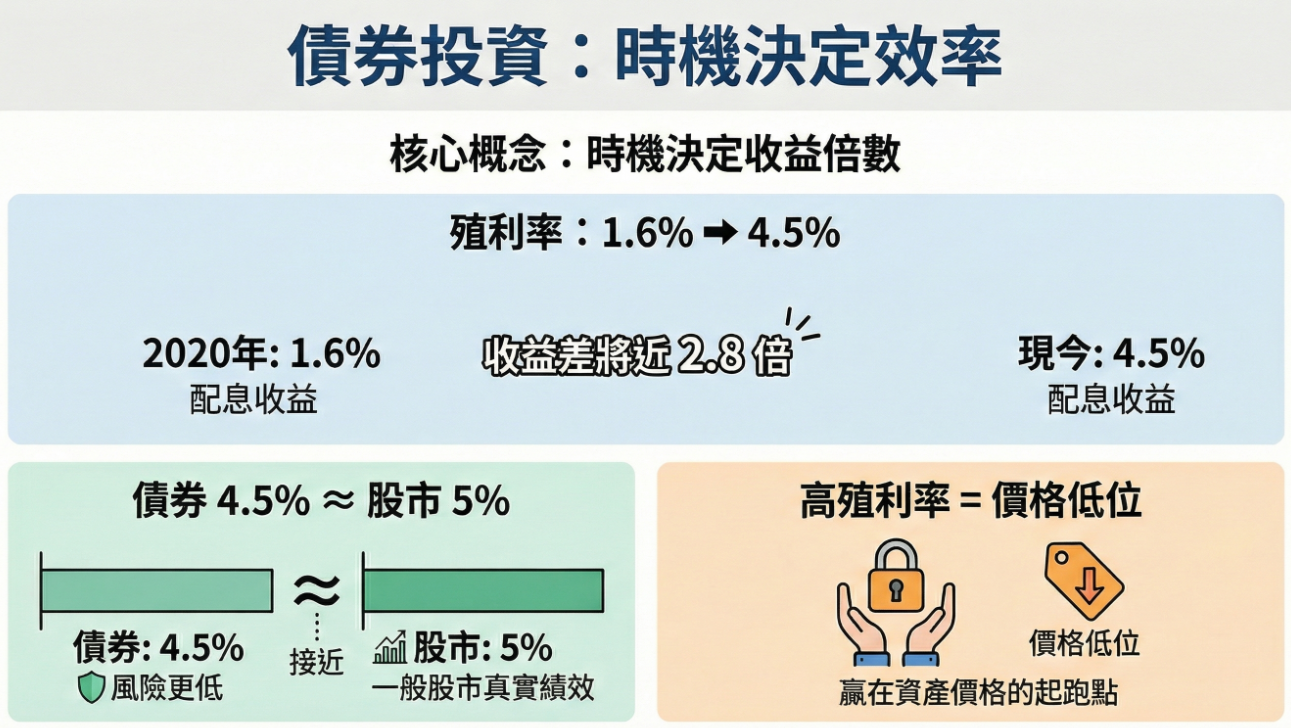
相對地,債券商品因為具備固定配息的特性,很多投資等級公司債或公債過去長期下來的年化殖利率常常可以維持在 4% 到 5% 左右的區間。 讓它和股票搭配在一起,可以同時兼顧「成長性」與「穩定度」,這也是為什麼各大投資機構基本上都遵循這種方式,讓「股債配置」變成現代投資哲學裡的主流形式。
有沒有建議的股債比呢?
只要你曾經歷過股災,應該都體驗過資產縮水的壓力。在那樣的時刻,如果你的資產配置裡有一定比例的債券,我想心情上應該會平衡許多。但股債配置該設定多少,才能讓自己在市場波動時更加安心呢?
或許你曾經聽過市場上常見的一些經驗法則:積極一點可以用 80% 的股票搭配 20% 的債券,或者是 70% 的股票配 30% 的債券;保守型的投資人可以把股票降到 60%,甚至 50%。這些 8:2、7:3 等比例的建議,對於剛接觸投資的人來說,其實很難有什麼共鳴。
為什麼會這樣?其實原因出在於,股票和債券裡面「都不只有一種」,每一種商品的波動和特性天差地遠,搭配在一起達到的效果就完全不同。
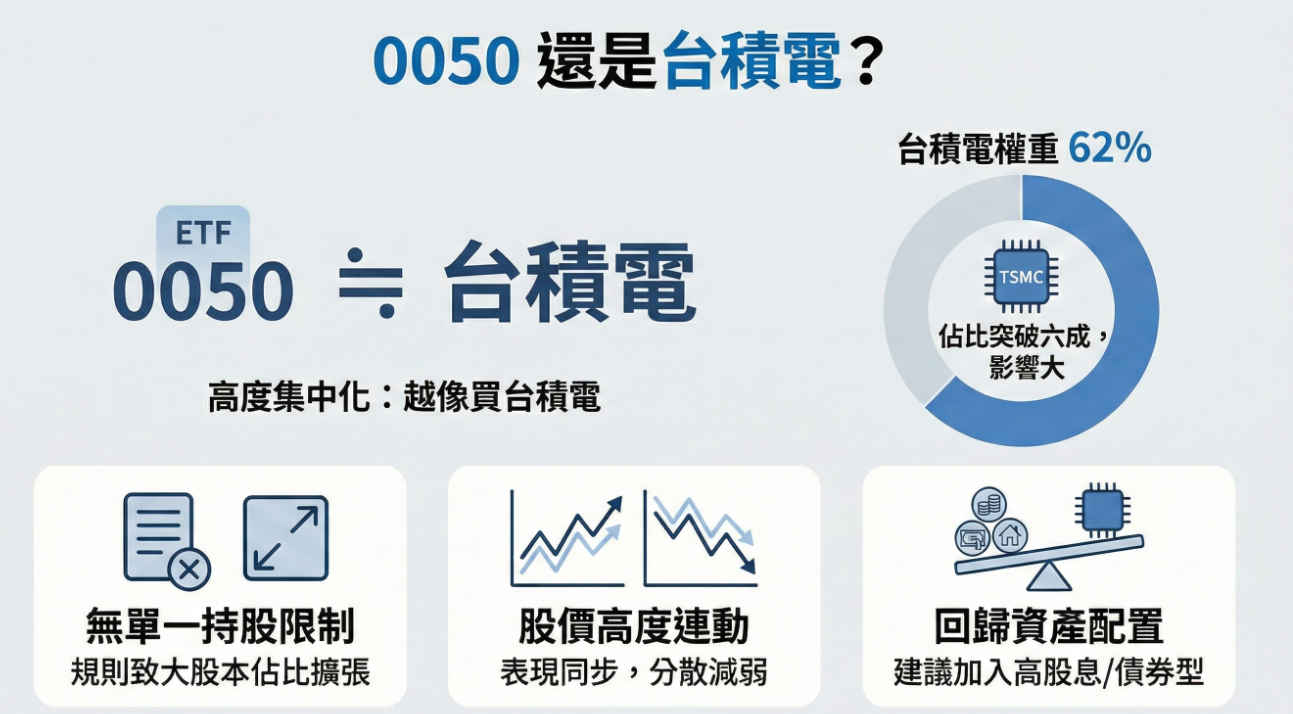
舉例來說,同樣是股票,市值型 ETF 跟高股息 ETF 的報酬與波動特性就不一樣;而債券比較複雜,以常見的公債為例,短天期公債的波動極小,價格一年到頭可能就上下起伏個 1% 至 2%;但長天期公債對利率變化非常敏感,當市場遇到降息或升息循環時,價格單年度的波動幅度甚至可以達到 15% 甚至 20% 以上,跟短天期完全不在同一個檔次。
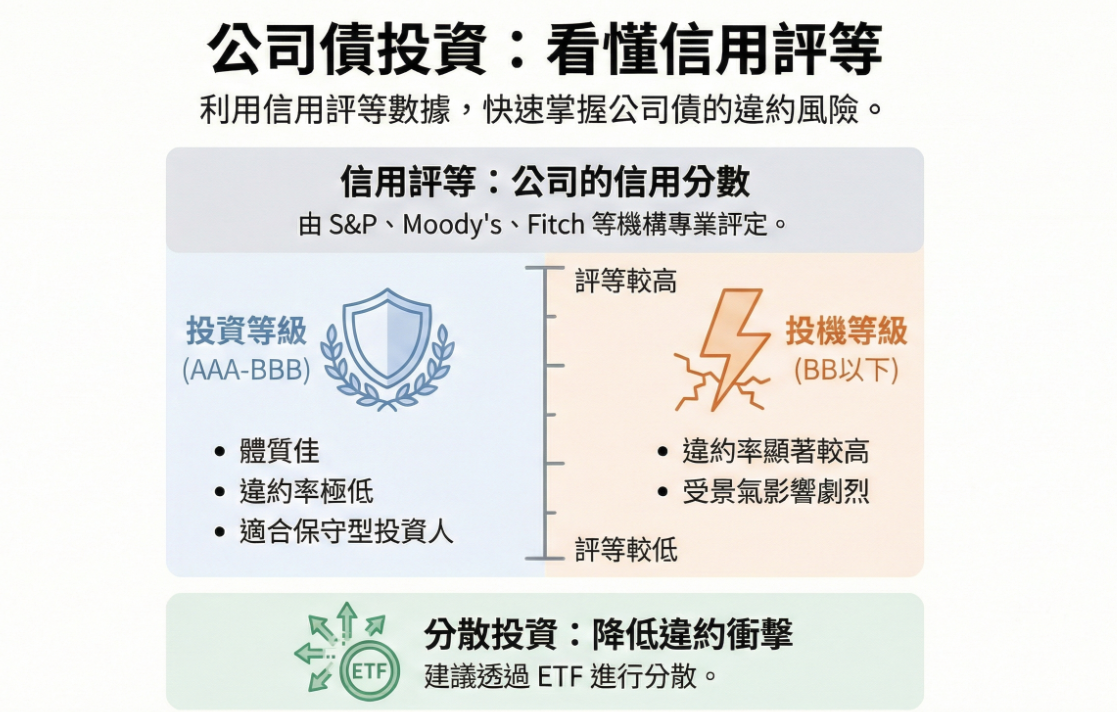
至於美國公債與非投資等級公司債(垃圾債)所承擔的信用風險更是天壤之別——在遇到像 2020 年新冠疫情或 2022 年那樣的股災時,非投資等級公司債的下跌幅度往往跟股票有得拚,根本起不到好的防禦效果。所以,同樣是 7:3 的「股債配置」,除非你百分之百複製別人的標的,否則只要裡面選的商品種類不一樣,最後呈現出來的效果就完全不同。這也就是為什麼股債配置絕對不能直接照抄別人的比例。
別人的建議數字只是參考,適合你的比例要「試」過才知道
就是因為股票和債券商品百百種,再加上每個人對報酬率的期待和波動的忍受程度不同,這是設定股債比時最重要的考量。
該問自己的是:「當市場下跌 20%、30% 時,我的心理狀態如何?」「當市場在飆漲時,因為做了保守的配置使得報酬率不如人,我會覺得可惜嗎?」這些才是最真實的感受,這也就是為什麼別人的建議數字只能拿來參考,真正適合你的比例,要靠實際投資後才能找到。
當你決定透過長期投資來累積財富,勢必會經歷數次景氣的循環。這時候,你會發現兩件事:
比例是動態的: 股債比絕對不是一成不變,它會隨著經濟環境、你的投資心態,以及不同人生階段的目標而演進。
掌握主控權:只有深入分析、了解商品的特性,你才不會盲目跟著市場熱度人云亦云。清楚自己買了什麼樣的標的,你才能把投資的主控權真正拿回自己手上!
沒有所謂的「黃金比例」喔!從今天開始,觀察自己在波動中的心理狀態,然後持續修正,就能找到最適合自己的節奏。
學會自己「分析商品」,建立資產配置的「主控權」
投資市場裡有一句話:「不懂的商品不要碰」,資產配置也是建立在這樣的基礎上。為了要配置出最合適的股債比,培養對商品特性的了解是最基本要做的功課。如果這項技能可以掌握在自己手上,你就能從源頭開始,打造出最適合自己的資產配置。
講到這邊,在實際挑選跟配置的過程中,其實有幾個常見的坑滿容易踩到的:
太從「報酬率」的角度來思考,卻忽略了人性: 有些人會拿過去十年的數據來跑回測,看到某個比例報酬率最好,就下決定,但數據是死的,人是有情緒的。當市場真的一下子回檔 25%,看著帳戶少了好幾十萬,你是不是還能像機器人一樣冷靜執行再平衡?如果心態扛不住,這個比例也只是紙上談兵。
把債券當成定存,以為它不會有波動:有些人買了長天期債券,結果遇到升息循環價格下跌了 10%、15%,就開始慌了,沒想到債券也會下跌。其實債券有價格波動是很正常的,它的防禦性展現在整體資產的互補性上,不是保證單一商品天天收紅。
- 配置比例很少檢視、一成不變:隨著年齡增長、收入結構改變,或者是離預計退休的時間越來越近,你的風險承受度絕對會跟著轉變。如果三十歲時的配置跟五十歲時完全一模一樣,那可能就要重新審視是否符合當下的財務目標了。
所以回到根本,當你願意花時間去拆解手邊每一檔商品的底層邏輯,了解它們在不同的經濟環境(像是升息或降息循環)下會怎麼表現時,你就再也不用每天心驚膽戰地看盤,也不用到處去打聽明牌。清楚知道自己買了什麼、為什麼這樣買,你才能真正把投資的主控權拿回自己手上,穩穩地走完這條長遠的理財之路。
文章所引用之商品僅供研究參考及個人意見分享,不構成任何投資建議,使用者應自行判斷並承擔投資風險